
气候变暖让天然雪越来越不可靠,雪场不得不把冬季运营押在人工造雪上。造雪设备、电力、水源和人工的每一项价格,都会在雪场账本上放大。议价能力由此成为雪场与供应商、能源商、地方政府和游客之间的核心较量,也决定哪些雪场还能撑过暖冬。
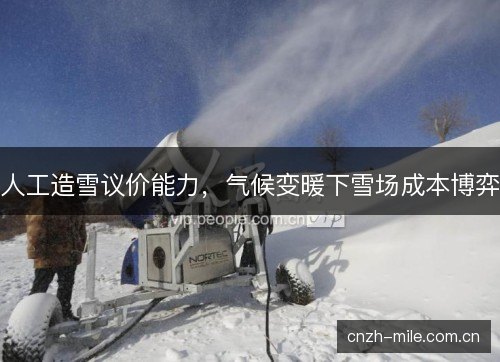
过去雪场靠天吃饭,一场大雪就能带来客流。暖冬频繁后,推迟开业和提前关停成为常态,经营者只能把造雪期前移后延。雪炮和雪枪从补充手段变成基础设备,雪道底雪必须提前堆足,否则一次升温就会让整条雪道失去营业条件。这使造雪窗口的每一小时都变得昂贵。
人工造雪并非零度以下就能完成,湿球温度、湿度与风速都会影响效率。气候变暖缩短了适合造雪的夜晚,雪场被迫在更少时段内集中开启全部设备。电力、水和压缩空气在短时间内形成高峰需求,能源合同一旦锁死,雪场就失去灵活调整的空间。
造雪设备市场并不分散,几家核心厂商掌握喷嘴、泵组和控制系统,雪场在采购和维保上议价空间有限。设备交付周期拉长时,新雪场要排队,老雪场要接受配件涨价。厂商还通过软件授权和远程诊断绑定客户,雪场更换供应商的成本被推高。议价天平继续倾斜。
能源是造雪成本中最难预测的部分。雪场通常与电力公司谈峰谷电价,但暖冬让开机时间更集中,峰段电费反而上升。部分雪场签订长期购电协议,用固定价格换取稳定供应,却要承担需求不足时的照付义务。柴油发电只是备用,成本更高,也带来排放争议。
水源约束同样改变博弈。取水许可、蓄水池容量和河道生态流量都有上限,雪场不能无限抽水。暖冬时天然补给减少,水库蓄水不足,造雪用水要与农业、居民和发电争抢。水权价格上升后,雪场要么投资循环用水,要么压缩雪道规模,议价对象从供应商扩展到整个流域。
人工成本也在攀升。造雪窗口变短后,雪场需要在寒潮夜里集中调度团队,加班费和临时工价格走高。压雪车司机、造雪技师和缆车维护人员都变得稀缺,熟练工可以跨雪场议价。暖冬导致营业天数波动,雪场不敢轻易扩编,却又要为关键岗位支付更高留任成本。
投资逻辑随气候预期重排。高海拔、朝北、冰川覆盖的雪场拥有更稳定的天然冷源,估值上升;低海拔雪场则面临改造或退出。资本开始流向室内雪场和跨季储雪,因为可控温度让运营不再完全看天。储雪技术把冬天的雪保存到春天,却要付出保温材料和场地的代价。
赛事需求为造雪议价加了一层砝码。国际雪联高山滑雪世界杯要求雪道硬度、厚度和安全性达标,主办地往往必须保证比赛日有雪。主办方会补贴造雪、调集水电,甚至从其他山谷运雪。雪场借此向政府和赞助商要资源,但赛后留下的设备与债务仍需自己消化。
北京冬奥会曾集中展示人工造雪能力,延庆和张家口赛区在少雪条件下完成赛道建设。赛后场馆转为训练、旅游和赛事用途,但维持低温雪面需要持续投入。平昌冬奥会和索契冬奥会也留下类似经验,造雪系统是资产,也是长期账单。主办城市必须在遗产利用和运营补贴之间继续权衡。
游客是成本转嫁的终点,也是雪场议价能力的约束。雪票、缆车、装备租赁和餐饮都在涨价,但游客会用脚投票,转向更近的室内雪场或非滑雪冬季游。雪场于是推出季票、早鸟价和会员制,提前锁定现金流。涨价太猛会流失客源,不涨则难以覆盖造雪和能源支出。
金融工具开始介入这场博弈。暖冬保险、天气衍生品和收入保障计划,让雪场把部分气候风险转移给保险公司和资本市场。但保费随极端天气上升,赔付条件也很苛刻。银行在放贷时更看重海拔、储雪能力和多元收入,单纯依赖天然雪的雪场融资成本明显更高。
地方政府的态度同样关键。冰雪旅游带动就业和酒店餐饮,许多山区城镇愿意为造雪提供水电补贴、税收减免或低息贷款。可财政空间有限,碳减排目标又要求控制能耗。补贴一旦退坡,雪场就得重新与能源商和设备商谈判。公共资源该不该继续支持高耗水造雪,正成为地方议会争论的焦点。
技术升级可能改变议价格局。更高效的雪炮能用更少电和水产出同样雪量,余热回收、储能和智能控制系统帮助雪场避开用电高峰。室内雪场则彻底摆脱自然降雪,但资本开支和制冷电费极高。米乐官网app谁能先拿到低成本绿电和稳定水源,谁就在下一轮冬季竞争中拥有更强议价权。
往后看,人工造雪不会只是技术选择,而是气候适应中的资源分配。雪场要在游客体验、能源转型和地方财政之间寻找平衡,设备商、电力公司、政府与社区也会持续调整条件。暖冬越频繁,议价能力越向掌握水源、绿电和储雪能力的一方集中,冬季旅游版图将因此重画。
米乐(中国)官方网站将MILE GAMES官方首页与平台服务集中呈现,覆盖品牌内容、游戏中心、赛事资讯和常用入口,让用户减少重复查找,快速掌握页面重点。